Cashflow im Jahresverlauf planen
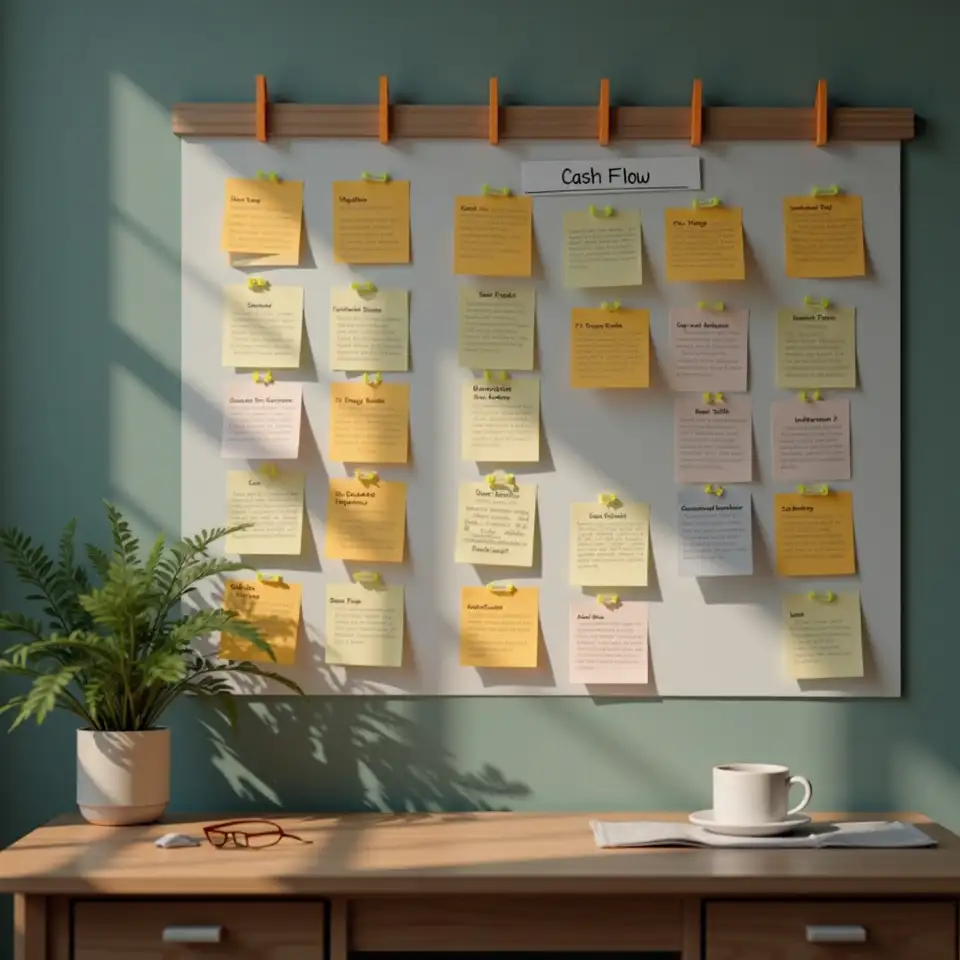
Die Vorlage zeigt, wie Sie einen übersichtlichen Zahlungsplan aufbauen, Reserven definieren und Verantwortlichkeiten für das Beobachten und Reagieren festlegen, damit Engpässe seltener überraschen.
Dieses kompakte Papier beschreibt, wie Sie Budgets von Ihren Zielen her denken, Projekte und laufende Arbeit strukturieren und diese Struktur in Konten und Kostenstellen übersetzen, ohne Ihr Team zu überfordern.
Die Vorlage zeigt, wie Sie einen übersichtlichen Zahlungsplan aufbauen, Reserven definieren und Verantwortlichkeiten für das Beobachten und Reagieren festlegen, damit Engpässe seltener überraschen.
Das Papier zeigt, wie Sie Freigabeprozesse, Dokumentationspflichten und Auswertungen so strukturieren, dass sie in Ihrem Alltag praktikabel bleiben und gleichzeitig die Sicherheit für Verantwortliche erhöhen.
Rund zwei Drittel der Anfragen, die uns erreichen, drehen sich um dieselben Kernfragen: Wie bauen wir ein Budget, das zur Wirkung passt, wie behalten wir Zahlungsströme im Blick und wie trennen wir gebundene von flexiblen Mitteln sauber. In diesem Bereich finden Sie kompakte Übersichten, die genau dort ansetzen. Sie ersetzen keine individuelle Beratung, helfen aber, interne Diskussionen zu strukturieren und Prioritäten klarer zu benennen.
Alle Materialien sind bewusst schlank gehalten und konzentrieren sich auf typische Situationen kleiner gemeinnütziger Organisationen mit unternehmerischen Aktivitäten. Sie zeigen, wie Sie Budgets entlang Ihrer Ziele strukturieren, Cashflow-Routinen aufbauen und Regeln für die Nutzung verschiedener Mitteltypen festlegen können. Nutzen Sie die Inhalte, um mit Geschäftsführung, Gremien und Teams eine gemeinsame Sprache zu Finanzfragen zu entwickeln und nächste Schritte vorzubereiten.
Die folgenden Anregungen helfen Ihnen, mit überschaubarem Aufwand mehr Struktur in Ihre Finanzpraxis zu bringen. Wählen Sie ein bis zwei Punkte, die zu Ihrer aktuellen Situation passen, und setzen Sie dort an, statt alles gleichzeitig verändern zu wollen.
Starten Sie mit einer einfachen Skizze Ihrer Organisation: Welche Angebote, Projekte und Einrichtungen gibt es, welche laufenden Aufgaben gehören zur Verwaltung. Ordnen Sie Einnahmen und Ausgaben diesen Bereichen zu und prüfen Sie, ob Ihre aktuelle Budgetstruktur diese Realität widerspiegelt. Halten Sie Abweichungen fest und entscheiden Sie, wo eine Anpassung von Budgetzeilen oder Kostenstellen nötig ist, um Entscheidungen näher an Zielen zu treffen.
Legen Sie einen Kalender für die wichtigsten Zahlungsströme an: wiederkehrende Einnahmen, erwartete Fördermittel, Gehälter, Mieten, größere Rechnungen und Rückzahlungen. Markieren Sie Zeiträume, in denen Ausgaben hoch und Einnahmen unsicher sind. Definieren Sie anschließend eine einfache Routine, zum Beispiel einen monatlichen Check, bei dem verantwortliche Personen den Plan aktualisieren und Abweichungen besprechen.
Listen Sie für typische Ausgabenarten auf, wer anfragt, wer prüft, wer freigibt und wer bucht. Ergänzen Sie Schwellenwerte, ab denen eine zusätzliche Freigabe oder eine genauere Begründung nötig ist. Legen Sie fest, wie die Entscheidung dokumentiert wird, etwa durch kurze Vermerke oder standardisierte Formulare. So entsteht ein klarer, nachvollziehbarer Prozess, der Fehler reduziert und Verantwortlichen Sicherheit gibt.
Fragen Sie Vorstand, Geschäftsführung und zentrale Rollen, welche drei Finanzfragen sie regelmäßig beschäftigen. Leiten Sie daraus wenige Kernkennzahlen und Übersichten ab, die diese Fragen direkt adressieren. Entwerfen Sie ein kompaktes Berichtsformat und testen Sie es in einem Gremiumstermin. Passen Sie Struktur und Erläuterungen an, bis alle Beteiligten das Gefühl haben, mit den Informationen gut entscheiden zu können.
Liquiditätsplanung beschreibt den strukturierten Blick auf alle erwarteten Ein- und Auszahlungen über einen bestimmten Zeitraum. Ziel ist, früh zu erkennen, wann Mittel knapp werden könnten, welche Reserven verfügbar sind und welche Maßnahmen vorbereitet werden müssen. Sie verbindet operative Zahlungsströme mit strategischen Überlegungen zu Sicherheitspuffern und Handlungsfähigkeit.
Reserven sind bewusst zurückgestellte Mittel, die nicht sofort für laufende Ausgaben verplant werden. Sie dienen dazu, Schwankungen bei Einnahmen abzufedern, unerwartete Kosten zu tragen oder Übergänge zwischen Projekten zu überbrücken. Klare Regeln zur Bildung und Nutzung von Reserven unterstützen verlässliche Entscheidungen in Gremien und Geschäftsführung.
Liquiditätsrisiko beschreibt die Gefahr, fällige Zahlungen nicht rechtzeitig leisten zu können, obwohl langfristig ausreichend Mittel vorhanden wären. Es entsteht häufig durch Zeitverschiebungen zwischen Zuflüssen und Ausgaben. Eine gute Steuerung des Liquiditätsrisikos verbindet Terminübersichten, Reservenpolitik und klare Entscheidungswege für kurzfristige Anpassungen.
Budgetrahmen bezeichnet die übergeordnete Struktur, in der einzelne Budgets für Projekte, Einrichtungen und Verwaltung angeordnet sind. Er verbindet strategische Ziele mit operativen Plänen und definiert, wie Verschiebungen zwischen Bereichen gehandhabt werden. Ein konsistenter Budgetrahmen unterstützt Gremien dabei, Entscheidungen im Gesamtzusammenhang zu treffen.
Interne Kontrollen sind bewusst gestaltete Maßnahmen, die Fehler, Missbrauch und unbeabsichtigte Regelverstöße verhindern oder frühzeitig aufdecken sollen. Dazu gehören zum Beispiel das Vier-Augen-Prinzip, Trennung von Funktionen, Dokumentationspflichten und regelmäßige Auswertungen. Sie schaffen Sicherheit für Verantwortliche und stärken das Vertrauen von Fördernden und anderen Stakeholdern.
Richtlinien für Finanzthemen sind interne Vorgaben, die Ziele, Zuständigkeiten und Abläufe verbindlich festhalten. Sie dienen als Orientierung für Mitarbeitende und Ehrenamtliche, reduzieren Unsicherheit und erleichtern die Einarbeitung neuer Personen. Klare Richtlinien unterstützen eine konsistente Praxis und helfen, Anforderungen von Fördernden und Prüfinstanzen nachvollziehbar umzusetzen.
Gremienberichte sind aufbereitete Übersichten, die Vorständen, Aufsichtsgremien oder Beiräten einen strukturierten Blick auf die finanzielle Situation geben. Sie verbinden Kennzahlen, Erläuterungen und Einschätzungen zu Risiken und Handlungsbedarf. Gut gestaltete Gremienberichte ermöglichen fundierte Entscheidungen, ohne sich in Detailinformationen zu verlieren.
Steuerungslogik beschreibt, wie Ziele, Budgets, Berichte und Entscheidungen miteinander verknüpft sind. Sie legt fest, welche Informationen für welche Entscheidungen herangezogen werden und wie Abweichungen bewertet werden. Eine klare Steuerungslogik hilft, Diskussionen zu strukturieren und macht sichtbar, wo Anpassungen an Zielen oder Ressourcen nötig sind.
Die folgenden Antworten fassen typische Rückfragen kleiner gemeinnütziger Organisationen zusammen, die Finanzstrukturen stabilisieren wollen, ohne den laufenden Betrieb zu überfordern. Sie bieten Anhaltspunkte zur Selbstdiagnose und zeigen, an welchen Stellen vertiefende Unterstützung sinnvoll sein kann.
Ein mission-orientiertes Budget beginnt bei Ihren Zielen und Angeboten, nicht bei Kontenplänen. Ordnen Sie zuerst Wirkungsziele, Projekte und laufende Aktivitäten, dann legen Sie fest, welche Ressourcen jede Einheit benötigt. Erst im Anschluss werden Positionen auf Konten und Kostenstellen verteilt. So entsteht eine Struktur, die Gremien verstehen und mit der Sie Entscheidungen direkt an Zielen ausrichten können.
Gebundene Mittel sind zwecklich oder zeitlich eingeschränkt, etwa durch Zuwendungsverträge oder interne Beschlüsse. Ungebundene Mittel können flexibler eingesetzt werden. Trennen Sie beide Kategorien konsequent in Ihrer Planung, in Berichten und in internen Richtlinien. So vermeiden Sie, dass kurzfristige Entscheidungen langfristige Zusagen gefährden und behalten Reserven für unerwartete Entwicklungen im Blick.
Ein tragfähiger Cashflow-Überblick verbindet regelmäßige Einnahmen, erwartete Zuflüsse aus Projekten und wiederkehrende Zahlungen. Arbeiten Sie mit einem einfachen Kalender, der kritische Termine wie Gehaltsläufe, Mieten und Rückzahlungen sichtbar macht. Ergänzen Sie Szenarien, die Verzögerungen bei Förderungen oder Einnahmerückgänge abbilden. So sehen Sie früh, wann Reserven gebraucht werden und welche Maßnahmen rechtzeitig vorbereitet werden sollten.
Richtlinien sollten so konkret sein, dass sie Entscheidungen im Alltag leiten, ohne den Betrieb zu blockieren. Definieren Sie Schwellenwerte für Freigaben, klare Rollen für Prüfung und Dokumentation sowie einfache Nachweise. Prüfen Sie regelmäßig, ob die Regeln noch zu Ihren Strukturen und Ressourcen passen. Gute Richtlinien reduzieren Abstimmungsaufwand, machen Verantwortlichkeiten klar und unterstützen eine konsistente Umsetzung gegenüber Fördernden.
Viele Organisationen nutzen bereits Tabellen und Systeme, aber ohne einheitliche Struktur. Starten Sie mit einer Bestandsaufnahme: Welche Listen existieren, wer pflegt sie, welche Fragen beantworten sie. Danach können Sie entscheiden, welche Informationen zentral gebündelt, welche Routinen angepasst und welche Auswertungen standardisiert werden sollten. So entsteht Schritt für Schritt ein kohärentes System statt vieler Einzellösungen.
“Kurz, praxisnah und auf kleine gemeinnützige Organisationen zugeschnitten.”
Wenn Sie regelmäßig Hinweise zu neuen Übersichten, aktualisierten Vorlagen und kompakten Impulsen für Finanzprozesse in kleinen Organisationen erhalten möchten, können Sie hier Ihre dienstliche E-Mail-Adresse hinterlassen. Wir informieren in angemessenem Rhythmus und konzentrieren uns auf Inhalte, die Ihren Finanzalltag konkret unterstützen.
Vielen Dank für Ihre Anmeldung